


「2026年11月から免税制度がリファンド方式に変わると聞いたけれど、現在の免税販売と何が違うのか」「店舗ではどのような対応が必要になるのか」と悩んでいませんか。
2026年11月1日から、免税販売は新しい「リファンド方式」に変わります。現在は販売時に消費税を免除していますが、リファンド方式では、いったん税込価格で販売し、出国時に商品の持ち出しが確認されたあと、消費税相当額を返金する流れになります。
この変更により、店舗では販売方法や返金方法など、新しい仕組みに合わせた準備が必要です。
この記事では、リファンド方式の仕組みや現在の免税販売との違い、2026年11月から店舗で必要になる対応について、わかりやすく解説します。
この記事でわかること
- 免税のリファンド方式とは何か
- 現在の免税制度とリファンド方式の違い
- 2026年11月から変わる免税商品の販売ルール
- 税込販売から税関確認・返金までの流れ
- 店舗が制度開始までに準備すること
免税のリファンド方式とは?
リファンド方式とは、外国人旅行者などが商品を購入するときはいったん消費税を支払い、出国時に商品の国外への持ち出しが確認された後、消費税相当額が返金される仕組みです。
税込で販売し、出国確認後に消費税相当額を返金する
2026年10月31日までの免税制度では、購入者が免税対象者であることなどを店舗で確認し、購入時に消費税を免除して税抜価格で販売します。
2026年11月1日の販売分からは、この流れが変わります。
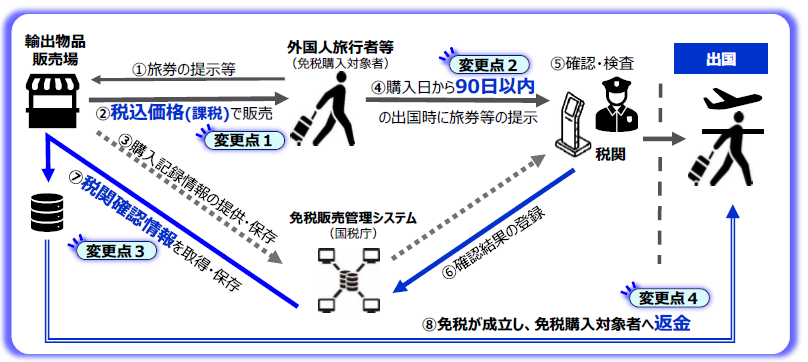
店舗では免税対象の商品もいったん税込価格で販売し、購入者が購入日から90日以内に出国する際、税関で商品を国外へ持ち出すことについて確認を受けます。
その後、店舗側が税関確認情報を取得し、持ち出しが確認された取引について消費税相当額を購入者へ返金します。
現在の制度と比較すると、次のようになります。
| 項目 | 2026年10月31日まで | 2026年11月1日から |
|---|---|---|
| 店頭での販売 | 税抜価格で販売 | 税込価格で販売 |
| 消費税 | 購入時に免除 | 購入時はいったん支払う |
| 出国時 | パスポートなどを提示 | 購入日から90日以内に税関確認を受ける |
| 免税の成立 | 販売時に免税処理 | 税関で持ち出しが確認された後に成立 |
| 店舗の返金 | 原則不要 | 税関確認後に消費税相当額を返金 |
| 税関確認情報 | 返金のための取得は不要 | 店舗側で取得・保存する |
出典:観光庁|免税店向け 新制度(リファンド方式)に関する情報
これまでは「購入時に免税にする」という考え方でしたが、リファンド方式では「国外へ持ち出したことが確認されてから免税が成立する」という仕組みに変わります。
店舗にとっては、レジでの免税処理だけで完結しなくなり、購入後の税関確認と返金まで含めて管理する必要がある点が大きな変更です。
制度変更の背景には免税品の不正利用対策がある
リファンド方式への見直しには、免税制度を利用して購入した商品が日本国内で転売されるなど、不正利用への対応があります。
現在の制度では、店舗で免税販売した後、商品が実際に国外へ持ち出されなかった場合でも、店舗側ではその場で確認できません。
リファンド方式では、購入時には消費税を支払ってもらい、税関が国外への持ち出しを確認した商品についてのみ、後から消費税相当額を返金します。これにより、実際に商品を国外へ持ち出したことを確認したうえで免税を成立させる仕組みになります。
また、税関での持ち出し確認を前提とすることで、店舗側で行っていた一部の手続きも見直されます。
主な変更は以下の通りです。
| 項目 | 2026年10月31日まで | 2026年11月1日から |
|---|---|---|
| 一般物品・消耗品の区分 | あり | 廃止 |
| 消耗品の購入上限 | 税抜50万円以下 | 廃止 |
| 消耗品の特殊包装 | 必要 | 廃止 |
| 購入金額の下限 | 税抜5,000円以上 | 変更なし |
| 購入商品の事業用確認 | 店舗で確認 | 廃止 |
| 販売価格 | 税抜 | 税込 |
特に、食品、化粧品、医薬品などの消耗品を扱う小売店では、特殊包装や50万円以下という上限の確認がなくなるため、現在の免税販売より作業が減る部分もあります。
ただし、返金や税関確認情報の管理など新しい作業が加わるため、単純に店舗の負担がなくなるわけではありません。
出典:財務省|令和7年度税制改正 外国人旅行者向け免税制度の見直し
リファンド方式で免税販売の流れはどう変わる?
リファンド方式では、「店舗で税込販売」「出国時に税関確認」「確認後に返金」という3段階で免税販売が進みます。
店舗だけでなく、購入者が出国するときの手続きも含めて流れを理解しておくことが大切です。
店舗では税込販売と購入記録情報の送信を行う
商品を販売するときは、まず購入者が免税購入対象者であることをパスポートなどで確認します。
対象者であることを確認した後も、現在と同様に購入記録情報を国税庁の免税販売管理システムへ送信します。
店舗での基本的な流れは、以下の通りです。
| STEP | 店舗で行うこと |
|---|---|
| 1 | 購入者からパスポートなどの提示を受ける |
| 2 | 免税購入対象者であることを確認する |
| 3 | 免税対象となる商品・購入金額を確認する |
| 4 | 出国時の税関確認や返金について説明する |
| 5 | 税込価格で商品を販売する |
| 6 | 購入記録情報を送信する |
| 7 | 返金方法など必要な案内を行う |
購入者には、購入日から90日以内に出国し、税関でパスポートなどを提示して確認を受ける必要があることを説明します。
また、税関から求められた場合は商品を提示できるようにしておく必要があります。航空機を利用する場合、免税品を受託手荷物として預けるときは、荷物を預ける前に必要な税関確認を受けることも重要です。
さらに、税抜単価が100万円以上の商品を販売する場合は、購入記録情報にシリアル番号などの「商品情報詳細」を入力して送信する必要があります。
高額な時計、バッグ、家電などを扱う店舗では、商品情報をどのように取得・登録するかも事前に確認しておきましょう。
税関確認情報を取得して購入者へ返金する
購入者が出国する際は、購入日から90日以内に税関で免税対象商品の持ち出し確認を受けます。
持ち出しが確認されると、その結果が免税販売管理システムに登録されます。
店舗側は、国税庁の免税販売管理システムから税関確認結果を取得します。税関確認結果には、主に次の2種類があります。
| 税関確認結果 | 内容 | 店舗の対応 |
|---|---|---|
| 税関確認済 | 90日以内に商品の国外への持ち出しが確認された | 消費税相当額を返金する |
| 免税不可 | 商品を持ち出さないことが確認された、または90日以内に確認できなかった | 免税として処理しない |
税関確認情報を取得し、免税条件を満たしていることを確認した後、店舗または返金を委託した事業者から購入者へ消費税相当額を返金します。
返金方法は一つに決められているわけではありません。店舗自身で行うほか、承認送受信事業者や返金を行う事業者へ委託する方法があります。
なお、リファンド方式では、税関確認情報を保存することで免税販売が成立します。そのため、店頭ではいったん課税売上として処理し、税関確認後に免税売上へ振り替える処理が必要になります。
また、税関確認は購入記録情報1件ごとに行われます。1回の販売に複数の商品が含まれている場合、そのうち1点でも税関で持ち出しを確認できなければ、その購入記録情報に含まれるすべての商品が免税になりません。
複数商品を販売する店舗では、この仕組みもスタッフに周知しておく必要があります。
出典:観光庁|免税店向け 新制度(リファンド方式)に関する情報
リファンド方式へ向けて店舗が準備すること
2026年11月の制度開始に向けて、現在免税販売を行っている店舗では、システムだけでなく、返金方法やスタッフの案内、経理処理まで確認しておきましょう。
免税システムと返金方法を確認する
まず確認したいのが、現在利用している免税システムやサービスがリファンド方式へ対応できるかです。
新制度では、これまでの購入記録情報の送信に加えて、税関確認情報を取得・保存する仕組みが必要になります。
自社で国税庁の免税販売管理システムと直接データを送受信する場合は、新しい仕様へのシステム対応が必要です。
一方、承認送受信事業者へ購入記録情報の送信を委託している場合は、税関確認情報の取得や返金業務についても、委託先の対応内容を確認します。
国税庁では、税関確認結果を免税販売管理システムへ照会して取得するAPIの仕様を公開しています。
制度開始前に確認したい項目は以下の通りです。
| 確認項目 | 確認する内容 |
|---|---|
| 購入記録情報 | 2026年11月以降の新しい仕様で送信できるか |
| 税関確認情報 | 税関確認結果を取得・保存できるか |
| 返金方法 | 誰がどの方法で購入者へ返金するか |
| 返金委託 | 外部事業者へ委託する場合に契約が必要か |
| POSレジ | 税込販売と免税販売データを管理できるか |
| 会計処理 | 課税売上から免税売上へ振り替えられるか |
| 高額商品 | 100万円以上の商品情報を登録できるか |
| 購入者への案内 | 90日以内の税関確認などを説明できるか |
観光庁では、現在承認送受信事業者を利用している店舗に対して、利用中の事業者へ連絡し、返金対応などの準備を進めるよう案内しています。
「現在免税販売ができているから、そのまま11月以降も使える」と判断せず、利用中のシステムや委託先へ対応内容を確認しましょう。
出典:観光庁|免税店向け 新制度(リファンド方式)に関する情報
店舗マニュアルと購入者への案内を見直す
リファンド方式への移行では、システム対応だけでなく、店舗スタッフの業務も変わります。
特に注意したいのが、購入者への説明です。
現在は店頭で税抜価格による免税販売を行っていますが、11月以降は一度税込価格を支払うため、「なぜ免税なのに消費税を支払うのか」「いつ返金されるのか」といった質問が増えることも考えられます。
店舗では、次の内容をスタッフが説明できるようにしておきましょう。
| 購入者へ案内する内容 | ポイント |
|---|---|
| 購入時の支払い | 店頭では税込価格を支払う |
| 出国期限 | 購入日から90日以内に出国する |
| 税関確認 | 出国時にパスポートなどを提示して確認を受ける |
| 商品提示 | 税関から求められた場合に商品を提示する |
| 手荷物 | 必要な場合は航空会社へ預ける前に税関確認を受ける |
| 返金 | 税関確認後に消費税相当額が返金される |
| 返金方法 | 店舗が採用している返金方法を案内する |
国税庁では、外国人旅行者向けに多言語の案内リーフレットを公開しています。レジ周辺への掲示やスタッフからの案内に活用できます。
あわせて、店舗側では次の業務も見直しておきましょう。
- 免税販売時のレジ操作
- 商品区分や特殊包装に関する従来の手順
- 高額商品を販売するときの情報登録
- 税関確認結果の確認方法
- 返金が必要な取引の管理
- 課税売上から免税売上への振替
- 購入者から問い合わせがあった場合の対応先
制度開始直前に一度に変更すると店舗スタッフが混乱しやすくなります。
現在の免税販売の流れと新制度の流れを並べて整理し、システムの切り替え時期、スタッフ研修、店頭案内の変更まで含めて準備を進めましょう。
まとめ
ここまで、免税のリファンド方式と2026年11月からの変更点について紹介してきました。
リファンド方式では、店舗で税込価格で販売し、購入者が出国時に税関確認を受けた後、消費税相当額を返金する流れへ変わります。
店舗では、免税システムや返金方法だけでなく、売上処理やスタッフの案内まで確認し、11月1日の制度開始に向けて準備を進めましょう。
店舗運営をもっと効率化したい方へ
店舗運営の課題を解決するには、自社の業務内容や運用に合わせたシステム選びが重要です。
ソリマチ技研では、POS・販売管理・在庫管理・MDなど、店舗運営に必要な機能を幅広く備えた店舗DXプラットフォーム「UNITEシリーズ」を提供しています。
店舗業務の改善やシステム導入についてご検討中の方は、ぜひお気軽にお問い合わせください。
よくある質問
免税のリファンド方式はいつから始まりますか?
2026年11月1日の販売分から始まります。10月31日までは現在の免税制度で販売し、11月1日以降は店頭で税込価格で販売するリファンド方式へ切り替わります。
リファンド方式ではいつ消費税が返金されますか?
購入者が購入日から90日以内に出国し、税関で商品の国外への持ち出しが確認された後に返金されます。具体的な返金方法は店舗や利用する返金サービスによって異なります。
2026年11月から消耗品の免税ルールはどう変わりますか?
一般物品と消耗品の区分が廃止されます。あわせて、消耗品に設定されていた税抜50万円以下という購入上限や特殊包装も廃止されます。ただし、税抜5,000円以上という購入金額の下限は残ります。
購入した商品の一部だけ税関で確認できなかった場合はどうなりますか?
税関確認は購入記録情報1件ごとに行われます。そのため、同じ購入記録情報に含まれる商品のうち1点でも持ち出しを確認できない場合、その記録に含まれるすべての商品について免税になりません。
店舗が自分で消費税を返金する必要がありますか?
店舗自身で返金する方法のほか、返金業務を外部事業者へ委託する方法があります。現在承認送受信事業者を利用している場合は、税関確認情報の取得や返金への対応について事業者へ確認しましょう。


